Domain dsnz.de kaufen?
Wir ziehen mit dem Projekt
dsnz.de um.
Sind Sie am Kauf der Domain
dsnz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dsnz.de kaufen?
Wo finde ich die Fahrzeug Identifizierungsnummer im Fahrzeugschein?
Die Fahrzeug Identifizierungsnummer (FIN) im Fahrzeugschein befindet sich normalerweise unter dem Punkt E, in der Nähe der Angaben zum Fahrzeugtyp und der Fahrzeugklasse. Sie besteht aus 17 Zeichen und dient zur eindeutigen Identifizierung eines Fahrzeugs. Die FIN ist wichtig für die Identifizierung und Registrierung von Fahrzeugen und wird auch bei Diebstahl oder Unfällen benötigt. Es ist ratsam, die FIN im Fahrzeugschein regelmäßig zu überprüfen, um sicherzustellen, dass sie mit der tatsächlichen FIN des Fahrzeugs übereinstimmt. **
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Ähnliche Suchbegriffe für Umsatzsteuer-Identifizierungsnummer
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Identifizierungsnummer:
-
WithSecure Co-Monitoring ServiceKaufen Sie WithSecureTM – Stärken Sie Ihre Sicherheit durch Co-Security Bei WithSecure ist Co-Security nicht nur ein Konzept, sondern unser Leitprinzip. Es geht darum, Sicherheitsfähigkeiten, Kompetenzen und Kultur durch Partnerschaft zu stärken. Mit Co-Security verstehen wir, dass keine einzelne Entität jede Cybersecurity-Herausforderung allein bewältigen kann; es geht um Zusammenarbeit. Stärken Sie Ihr Sicherheitsteam mit kampfbereiten Verteidigern Bei WithSecure arbeiten wir nahtlos mit unseren IT-Servicepartnern und Kunden zusammen, um einen robusten Schutz zu gewährleisten. Gemeinsam bilden wir eine vereinte Front gegen Bedrohungen, wobei wir die Bereitschaft, schnelle Reaktion und Anpassungsfähigkeit in den Vordergrund stellen. 24/7 Schutz und Zugang zu den weltweit besten Threat Huntern zu einem erschwinglichen Preis Cyberkriminelle kennen keine Bürozeiten – deshalb ist es wichtig, Ihre IT-Umgebungen rund um die Uhr zu überwachen. Wir verstehen, dass dies mit einem kleinen Team schwierig zu bewerkstelligen ist. Es übersteigt auch das Budget vieler Unternehmen, diese Art von Expertise dauerhaft bereitzuhalten – schließlich sind Sicherheitsexperten schwer zu finden, anzuziehen und zu halten! 20 Jahre Erfahrung in der Incident Response Unsere 20-jährige Erfahrung in der Incident Response zeigt, dass die Kosten eines Cyberangriffs um 70-90% niedriger sind, wenn dieser innerhalb von 72 Stunden nach der Entdeckung eingedämmt wird. Funktionen von WithSecureTM Co-Monitoring Service Rund-um-die-Uhr Überwachung Sichern Sie vollständige Sichtbarkeit und Schutz, indem Sie Ihre IT-Umgebungen kontinuierlich auf schwerwiegende Bedrohungen überwachen lassen. Bedrohungsuntersuchung Der WithSecureTM Co-Monitoring Service validiert und untersucht Bedrohungen, um festzustellen, ob es sich um echte Bedrohungen handelt, die sofortige Maßnahmen erfordern, oder um Fehlalarme, die geschlossen werden können. Vorfall-Eskalation Probleme werden zeitnah an die richtigen Kundenvertreter eskaliert, die über die Befugnis und Fähigkeit zur Reaktion verfügen. Anleitung und Reaktion Der Service bietet pragmatische, fachkundige Beratung, wie jeder Vorfall eingedämmt und behoben werden kann. Die Gründe, warum WithSecureTM Co-Monitoring wählen Mit WithSecureTM Co-Monitoring profitieren Elements EDR-Kunden von einem umfassenden Schutz, der die Sicherheit ihrer IT-Umgebungen gewährleistet: Kontinuierliche Überwachung von Bedrohungen mit hohem Risiko in den IT-Umgebungen der Kunden Validierung und Untersuchung von Bedrohungen Sicherstellung, dass echte Bedrohungen zeitnah eskaliert werden Beratung der Kundenvertreter zur Eindämmung und Behebung von Vorfällen Nahtlose Integration und erweiterter Service Die vollständigen Details zum Leistungsumfang des Co-Monitoring-Dienstes finden Sie in der Servicebeschreibung. Zusätzlich bietet WithSecureTM Elements EDR-Kunden eine nahtlose Eskalation zu den staatlich geprüften Incident Response (IR)-Diensten. Diese IR-Dienste sind optional und sollten separat erworben werden. Funktion EDR EDR + Co-Monitoring Erkennung Ja Ja Untersuchung Nein Ja Alarmeskalation Nein Ja Anleitung zur Reaktion Nein Ja Reaktionsmaßnahmen Nein Von Partner definiert IR Retainer Optional Optional Betriebszeiten Kunden definiert Außerhalb der Geschäftszeiten oder 24/7 Angebot Nur Software Software + Service Systemanforderungen Sie müssen lediglich ein Elements EDR-Benutzer sein; Co-Monitoring wird über das Service-Center-Portal aktiviert. Es gibt keine weiteren Anforderungen - und es muss keine Software installiert werden.45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Identifizierungsnummer:
-
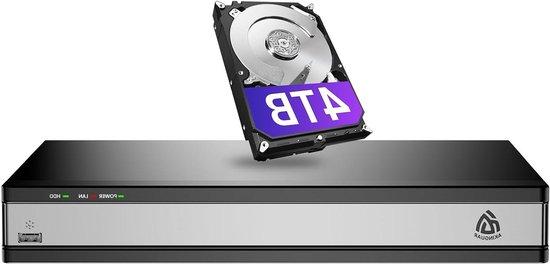
Netzwerk-Videoaufzeichner - Überwachungskamerasystem - Sicherheit für Zuhause - 16 Kanäle, 4K-Auflösung - 4 TB Speicherplatz - SchwarzÜberwachen Sie Ihr Eigentum jederzeit mit diesem fortschrittlichen 16-Kanal-4K-Netzwerkvideorekorder (NVR). Dieses System bietet die Flexibilität, bis zu 16 Kameras anzuschließen, sodass Sie große Bereiche effektiv überwachen und jederzeit ein Gefühl der Sicherheit genießen können. Dank der Plug-and-Play-PoE-Technologie ist die Installation einfach; ein einziges Kabel pro Kamera reicht für Stromversorgung und Datenübertragung. Profitieren Sie von gestochen scharfer 4K-Ultra-HD-Videoqualität für einen detaillierten Überblick über Ihren Garten, Ihre Einfahrt oder Ihr Büro. Mit der KI-gestützten Personen-Erkennung erhalten Sie sofortige Benachrichtigungen über die App oder per , sodass Sie immer über wichtige Ereignisse informiert sind. Die mitgelieferte 4-TB-Festplatte bietet ausreichend Speicherplatz für kontinuierliche Aufnahmen, die Sie lokal oder aus der Ferne über Ihr Smartphone oder Ihren PC ansehen können. Erleben Sie die Zukunft der Sicherheit mit effizienter H.265+-Kodierung, di624,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
be.ENERGISED Monitoring & Abrechnung* Abrechnungsmöglichkeit mit ausführlicher Übersicht zum Monatsende * Eichrechtskonforme Abrechnung nur in Verbindung mit eichrechtskonformen Ladestationen möglich * Überblick über alle Ladevorgänge in der be.ENERGISED WebApp * Unbegrenzt RFID-Karten anlegen und verwalten mit denen kostenlos geladen werden kann * Ladestation optional öffentlich anbieten und eigenen Tarif festlegen * Kostenlose Anbindung an Roaming-Netzwerke (z.B. Hubject) * maximal 10 Ladestationen je System * Inkl. Konfigurationspaket für die KEBA KeContact P30 x-Serie * inkl. 1 x SIM-Karte, 10 x QR-Code-Aufkleber, 10 x RFID-Karte * Wenn sie einen Verbund aus einer KEBA x- und mehreren c-series einbinden wollen, kontaktieren sie uns (mailto:%20sales@mobilityhouse.com) * Nur für Deutschland, Österreich & Schweiz und nur für Gewerbekunden * Keine laufenden Kosten979,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
WithSecure Co-Monitoring ServiceKaufen Sie WithSecureTM – Stärken Sie Ihre Sicherheit durch Co-Security Bei WithSecure ist Co-Security nicht nur ein Konzept, sondern unser Leitprinzip. Es geht darum, Sicherheitsfähigkeiten, Kompetenzen und Kultur durch Partnerschaft zu stärken. Mit Co-Security verstehen wir, dass keine einzelne Entität jede Cybersecurity-Herausforderung allein bewältigen kann; es geht um Zusammenarbeit. Stärken Sie Ihr Sicherheitsteam mit kampfbereiten Verteidigern Bei WithSecure arbeiten wir nahtlos mit unseren IT-Servicepartnern und Kunden zusammen, um einen robusten Schutz zu gewährleisten. Gemeinsam bilden wir eine vereinte Front gegen Bedrohungen, wobei wir die Bereitschaft, schnelle Reaktion und Anpassungsfähigkeit in den Vordergrund stellen. 24/7 Schutz und Zugang zu den weltweit besten Threat Huntern zu einem erschwinglichen Preis Cyberkriminelle kennen keine Bürozeiten – deshalb ist es wichtig, Ihre IT-Umgebungen rund um die Uhr zu überwachen. Wir verstehen, dass dies mit einem kleinen Team schwierig zu bewerkstelligen ist. Es übersteigt auch das Budget vieler Unternehmen, diese Art von Expertise dauerhaft bereitzuhalten – schließlich sind Sicherheitsexperten schwer zu finden, anzuziehen und zu halten! 20 Jahre Erfahrung in der Incident Response Unsere 20-jährige Erfahrung in der Incident Response zeigt, dass die Kosten eines Cyberangriffs um 70-90% niedriger sind, wenn dieser innerhalb von 72 Stunden nach der Entdeckung eingedämmt wird. Funktionen von WithSecureTM Co-Monitoring Service Rund-um-die-Uhr Überwachung Sichern Sie vollständige Sichtbarkeit und Schutz, indem Sie Ihre IT-Umgebungen kontinuierlich auf schwerwiegende Bedrohungen überwachen lassen. Bedrohungsuntersuchung Der WithSecureTM Co-Monitoring Service validiert und untersucht Bedrohungen, um festzustellen, ob es sich um echte Bedrohungen handelt, die sofortige Maßnahmen erfordern, oder um Fehlalarme, die geschlossen werden können. Vorfall-Eskalation Probleme werden zeitnah an die richtigen Kundenvertreter eskaliert, die über die Befugnis und Fähigkeit zur Reaktion verfügen. Anleitung und Reaktion Der Service bietet pragmatische, fachkundige Beratung, wie jeder Vorfall eingedämmt und behoben werden kann. Die Gründe, warum WithSecureTM Co-Monitoring wählen Mit WithSecureTM Co-Monitoring profitieren Elements EDR-Kunden von einem umfassenden Schutz, der die Sicherheit ihrer IT-Umgebungen gewährleistet: Kontinuierliche Überwachung von Bedrohungen mit hohem Risiko in den IT-Umgebungen der Kunden Validierung und Untersuchung von Bedrohungen Sicherstellung, dass echte Bedrohungen zeitnah eskaliert werden Beratung der Kundenvertreter zur Eindämmung und Behebung von Vorfällen Nahtlose Integration und erweiterter Service Die vollständigen Details zum Leistungsumfang des Co-Monitoring-Dienstes finden Sie in der Servicebeschreibung. Zusätzlich bietet WithSecureTM Elements EDR-Kunden eine nahtlose Eskalation zu den staatlich geprüften Incident Response (IR)-Diensten. Diese IR-Dienste sind optional und sollten separat erworben werden. Funktion EDR EDR + Co-Monitoring Erkennung Ja Ja Untersuchung Nein Ja Alarmeskalation Nein Ja Anleitung zur Reaktion Nein Ja Reaktionsmaßnahmen Nein Von Partner definiert IR Retainer Optional Optional Betriebszeiten Kunden definiert Außerhalb der Geschäftszeiten oder 24/7 Angebot Nur Software Software + Service Systemanforderungen Sie müssen lediglich ein Elements EDR-Benutzer sein; Co-Monitoring wird über das Service-Center-Portal aktiviert. Es gibt keine weiteren Anforderungen - und es muss keine Software installiert werden.45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo finde ich die Fahrzeug Identifizierungsnummer im Fahrzeugschein?
Die Fahrzeug Identifizierungsnummer (FIN) im Fahrzeugschein befindet sich normalerweise unter dem Punkt E, in der Nähe der Angaben zum Fahrzeugtyp und der Fahrzeugklasse. Sie besteht aus 17 Zeichen und dient zur eindeutigen Identifizierung eines Fahrzeugs. Die FIN ist wichtig für die Identifizierung und Registrierung von Fahrzeugen und wird auch bei Diebstahl oder Unfällen benötigt. Es ist ratsam, die FIN im Fahrzeugschein regelmäßig zu überprüfen, um sicherzustellen, dass sie mit der tatsächlichen FIN des Fahrzeugs übereinstimmt. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuer-Identifizierungsnummer
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
be.ENERGISED Monitoring & Abrechnung* Abrechnungsmöglichkeit mit ausführlicher Übersicht zum Monatsende * Eichrechtskonforme Abrechnung nur in Verbindung mit eichrechtskonformen Ladestationen möglich * Überblick über alle Ladevorgänge in der be.ENERGISED WebApp * Unbegrenzt RFID-Karten anlegen und verwalten mit denen kostenlos geladen werden kann * Ladestation optional öffentlich anbieten und eigenen Tarif festlegen * Kostenlose Anbindung an Roaming-Netzwerke (z.B. Hubject) * Inkl. Konfigurationspaket für die KEBA KeContact P30 x-Serie * Wenn sie einen Verbund aus einer KEBA x- und mehreren c-series einbinden wollen, kontaktieren sie uns (mailto:%20sales@mobilityhouse.com) * Nur für Deutschland, Österreich & Schweiz und nur für Gewerbekunden529,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
WithSecure Co-Monitoring ServiceKaufen Sie WithSecureTM – Stärken Sie Ihre Sicherheit durch Co-Security Bei WithSecure ist Co-Security nicht nur ein Konzept, sondern unser Leitprinzip. Es geht darum, Sicherheitsfähigkeiten, Kompetenzen und Kultur durch Partnerschaft zu stärken. Mit Co-Security verstehen wir, dass keine einzelne Entität jede Cybersecurity-Herausforderung allein bewältigen kann; es geht um Zusammenarbeit. Stärken Sie Ihr Sicherheitsteam mit kampfbereiten Verteidigern Bei WithSecure arbeiten wir nahtlos mit unseren IT-Servicepartnern und Kunden zusammen, um einen robusten Schutz zu gewährleisten. Gemeinsam bilden wir eine vereinte Front gegen Bedrohungen, wobei wir die Bereitschaft, schnelle Reaktion und Anpassungsfähigkeit in den Vordergrund stellen. 24/7 Schutz und Zugang zu den weltweit besten Threat Huntern zu einem erschwinglichen Preis Cyberkriminelle kennen keine Bürozeiten – deshalb ist es wichtig, Ihre IT-Umgebungen rund um die Uhr zu überwachen. Wir verstehen, dass dies mit einem kleinen Team schwierig zu bewerkstelligen ist. Es übersteigt auch das Budget vieler Unternehmen, diese Art von Expertise dauerhaft bereitzuhalten – schließlich sind Sicherheitsexperten schwer zu finden, anzuziehen und zu halten! 20 Jahre Erfahrung in der Incident Response Unsere 20-jährige Erfahrung in der Incident Response zeigt, dass die Kosten eines Cyberangriffs um 70-90% niedriger sind, wenn dieser innerhalb von 72 Stunden nach der Entdeckung eingedämmt wird. Funktionen von WithSecureTM Co-Monitoring Service Rund-um-die-Uhr Überwachung Sichern Sie vollständige Sichtbarkeit und Schutz, indem Sie Ihre IT-Umgebungen kontinuierlich auf schwerwiegende Bedrohungen überwachen lassen. Bedrohungsuntersuchung Der WithSecureTM Co-Monitoring Service validiert und untersucht Bedrohungen, um festzustellen, ob es sich um echte Bedrohungen handelt, die sofortige Maßnahmen erfordern, oder um Fehlalarme, die geschlossen werden können. Vorfall-Eskalation Probleme werden zeitnah an die richtigen Kundenvertreter eskaliert, die über die Befugnis und Fähigkeit zur Reaktion verfügen. Anleitung und Reaktion Der Service bietet pragmatische, fachkundige Beratung, wie jeder Vorfall eingedämmt und behoben werden kann. Die Gründe, warum WithSecureTM Co-Monitoring wählen Mit WithSecureTM Co-Monitoring profitieren Elements EDR-Kunden von einem umfassenden Schutz, der die Sicherheit ihrer IT-Umgebungen gewährleistet: Kontinuierliche Überwachung von Bedrohungen mit hohem Risiko in den IT-Umgebungen der Kunden Validierung und Untersuchung von Bedrohungen Sicherstellung, dass echte Bedrohungen zeitnah eskaliert werden Beratung der Kundenvertreter zur Eindämmung und Behebung von Vorfällen Nahtlose Integration und erweiterter Service Die vollständigen Details zum Leistungsumfang des Co-Monitoring-Dienstes finden Sie in der Servicebeschreibung. Zusätzlich bietet WithSecureTM Elements EDR-Kunden eine nahtlose Eskalation zu den staatlich geprüften Incident Response (IR)-Diensten. Diese IR-Dienste sind optional und sollten separat erworben werden. Funktion EDR EDR + Co-Monitoring Erkennung Ja Ja Untersuchung Nein Ja Alarmeskalation Nein Ja Anleitung zur Reaktion Nein Ja Reaktionsmaßnahmen Nein Von Partner definiert IR Retainer Optional Optional Betriebszeiten Kunden definiert Außerhalb der Geschäftszeiten oder 24/7 Angebot Nur Software Software + Service Systemanforderungen Sie müssen lediglich ein Elements EDR-Benutzer sein; Co-Monitoring wird über das Service-Center-Portal aktiviert. Es gibt keine weiteren Anforderungen - und es muss keine Software installiert werden.90,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.